Ile naprawdę zostaje z wpłaty SMS w kasynie — realna cena kanału w 2026 roku
 Available in US
Płatność telefonem w kasynie online w Polsce w 2026 roku to temat, w którym marketing obiecuje wygodę, a rachunek pokazuje kilkanaście złotych prowizji z każdej wpłaty. SMS Premium i Direct Carrier Billing obciążają rachunek telefoniczny bez podawania danych bankowych, Paysafecard idzie dalej — wystarczy 16-cyfrowy kod PIN z vouchera. Każdy z tych kanałów ma jednak drugą stronę: prowizję 30-55% dla SMS Premium, brak wypłaty tą drogą, kurczącą się podaż DCB i sufit 200 zł dla pojedynczej wpłaty Paysafecard. Żaden z nich nie jest dostępny w jedynym legalnym polskim kasynie online — Total Casino, które na oficjalnym blogu wymienia tylko BLIK, przelew bankowy i płatność kartą.
Dane aktualne na 27 września 2026; licencje operatorów sprawdzono w certyfikacie operacyjnym Curaçao Gaming Authority oraz w autoryzacji Malta Gaming Authority.
Spis treści
- Odpowiedzialna gra zaczyna się od wyboru kanału wpłaty
- Internetowe kasyno z płatnością telefonem — co tak naprawdę istnieje w Polsce
- SMS Premium i Direct Carrier Billing — prowizja, limity i realna kwota na koncie
- Paysafecard jako voucher — kod PIN zamiast konta bankowego
- 10 kasyn z płatnością telefonem — przegląd marek offshore
- Legalność kasyna z płatnością telefonem w Polsce
- Najczęściej zadawane pytania
Odpowiedzialna gra zaczyna się od wyboru kanału wpłaty
Zanim gracz ustawia limit tygodniowy, warto policzyć, ile z tego limitu w ogóle dotrze na saldo. Wpisuje 200 zł, klika „wpłać przez SMS”, a po drugiej stronie widzi 110-140 zł. To nie jest strata na kursie ani chwilowy błąd — to jest cena kanału wpłaty, którą pobierają operator telekomunikacyjny i agregator płatności. Kiedy rozmawia się o odpowiedzialnej grze, zwykle myśli się o limitach, samowykluczeniu i infoliniach. W kontekście płatności telefonem pierwsza odpowiedzialna decyzja jest wcześniej: wybór kanału.
Polska nie ma krajowego rejestru samowykluczenia. To, co istnieje, działa na poziomie operatora. Total Casino — jedyne legalne kasyno online w kraju — wymaga przy rejestracji czterech obowiązkowych limitów: dziennego i miesięcznego limitu wydatków, dziennego i miesięcznego limitu czasu gry. Do tego dochodzi test samooceny oraz opublikowana lista organizacji pomocowych z aktywnymi linkami. To jest poważny zestaw narzędzi, ale obowiązuje tylko w ramach tego jednego operatora i jego regulaminu odpowiedzialnej gry.
Poza Total Casino gracze trafiają do marek offshore. Te marki nie podlegają polskiemu reżimowi, nie mają obowiązku narzucać limitów przy rejestracji, nie figurują w żadnym krajowym systemie blokad domen. W razie sporu gracz pozostaje z regulaminem operatora z Willemstad lub Limassol i z pomocą techniczną, która odpowiada według tego regulaminu. W tej sytuacji odpowiedzialna gra nie jest produktem, który dostarcza regulator — jest decyzją, którą podejmuje sam gracz. Wybór kanału wpłaty jest pierwszą z tych decyzji.
Kluczowa liczba dla tej kwestii to przedział, w jakim mieści się prowizja SMS Premium w Polsce: od 30% do 55% wartości transakcji, w zależności od operatora sieci komórkowej i od pośrednika obsługującego płatność. Przy wpłacie 100 zł z tytułu prowizji i podatku odpada około 38-45 zł, a na konto gracza trafia około 55-62 zł. To jest średnia z wielu transakcji, nie gwarancja wyniku pojedynczego depozytu, ale skala jest porównywalna z tym, co podają publiczne zestawienia kosztów metod płatności dla tego rynku.
Paysafecard jest znacznie tańsza (0-3%), ale ma własny limit: pojedyncza wpłata rzadko przekracza 200 zł. Direct Carrier Billing jest droższa niż Paysafecard, ale tańsza niż SMS Premium — 5-10% — i ma własne, odrębne limity kwotowe narzucane przez operatorów sieci (od 150 zł w T-Mobile do 600 zł w Play na okres rozliczeniowy). To są realne widełki, w realnych złotych, przy każdej transakcji. Różnica między nimi to nie detal techniczny — to różnica między budżetem 200 zł tygodniowo, który zostaje budżetem 110-140 zł po prowizji SMS Premium, a budżetem, który zostaje niemal w całości przy Paysafecard.
Limity ustawione u operatora — tam, gdzie operator w ogóle je udostępnia — liczą się od kwoty, która dociera na saldo, nie od kwoty, którą gracz wysłał w SMS-ie. Ten detal zmienia rachunek. Ustawienie limitu 200 zł przy wpłacie przez SMS Premium oznacza faktyczny budżet 110-140 zł. Ustawienie tego samego limitu przy Paysafecard oznacza budżet 194-200 zł. Ta sama decyzja, dwa różne efekty.
Dlatego omówienie zaczyna się od odpowiedzialnej gry. Nie po to, żeby pouczać — po to, żeby pokazać, że wybór kanału wpłaty jest tą samą decyzją, która w marketingu wygląda na drobny detal techniczny, a w budżecie gracza wygląda na kilkadziesiąt złotych tygodniowo mniej lub więcej. Reszta tekstu to rozwinięcie tego samego wątku przy trzech kanałach, dziesięciu operatorach i polskim stanie prawnym.
Internetowe kasyno z płatnością telefonem — co tak naprawdę istnieje w Polsce
W polskim rynku kasyn online „płatność telefonem” oznacza trzy różne kanały, z których żaden nie jest dostępny w jedynym legalnym kasynie w kraju. Total Casino — prowadzone przez Totalizator Sportowy sp. z o.o., jedyny podmiot z monopolem państwowym na gry hazardowe online — na oficjalnym blogu wymienia dokładnie trzy metody wpłaty depozytu: BLIK, przelew bankowy i płatność kartą. SMS, doładowanie rachunkiem telefonicznym ani Paysafecard nie pojawiają się na tej liście. Dwie niezależne recenzje rynku potwierdzają, że kanał SMS w Total Casino został wycofany — jako przyczyny podaje się niskie limity transakcji, brak możliwości wypłat tą drogą i zmiany w regulacjach finansowych. Historycznie, kiedy ta metoda jeszcze działała, pojedyncza wpłata SMS mieściła się w przedziale 10-30 zł.
To ustawia ramę dla całej strony. Skoro Total Casino nie oferuje tych kanałów, każda marka omawiana poniżej — dziesięć nazwisk z rankingów branżowych — to operator offshore bez polskiej licencji. To nie jest ranking „legalnych kasyn z płatnością telefonem”, bo taki ranking w Polsce byłby pusty. To jest przegląd marek, które oferują kanały opisane w zapytaniu, z pełnym oznaczeniem, że w rozumieniu polskiej ustawy hazardowej żadna z nich nie jest legalnym miejscem do gry.
Polska jest rynkiem monopolu państwowego. Ustawa o grach hazardowych rezerwuje organizację gier hazardowych w internecie dla podmiotu, który posiada odpowiednie zezwolenie — a to zezwolenie, w przypadku kasyna online, posiada wyłącznie Totalizator Sportowy. To tłumaczy, dlaczego takie marki jak Vavada, Vulkan Vegas czy Lemon Casino operują z licencjami Curaçao Gaming Authority lub Malta Gaming Authority: polskie prawo nie daje im innej opcji. Warsaw Enterprise Institute oszacował w raporcie z 24 lipca 2026 r., że 40% rynku kasyn online w Polsce to szara strefa, a obroty tego segmentu w 2025 roku osiągnęły 73,7 mld zł przy ponad 3 milionach polskich użytkowników. To nie jest margines — to jest więcej niż trzecia część rynku, do którego prowadzą zapytania o kasyno z płatnością telefonem.
Co te trzy kanały mają ze sobą wspólnego poza nośnikiem? Wszystkie są jednokierunkowe — służą wyłącznie do wpłaty depozytu, nigdy do wypłaty wygranej. SMS Premium dolicza opłatę do rachunku telefonicznego lub pobiera ją z prepaidu. Direct Carrier Billing robi to samo, ale bez SMS-a jako nośnika transakcji. Paysafecard jest kartą przedpłaconą: gracz kupuje voucher w punkcie stacjonarnym, otrzymuje 16-cyfrowy kod PIN i wpisuje go w kasjerze kasyna, bez udostępniania danych bankowych ani danych karty płatniczej. Łączy je też niski limit pojedynczej transakcji i brak integracji z kontem bankowym.
Wspólne są też ograniczenia, które wynikają z konstrukcji tych kanałów. SMS Premium ma sztywny limit cenowy pojedynczej wiadomości — w Polsce maksymalna cena SMS Premium wynosi 25,00 zł netto, czyli 30,75 zł brutto. Aby wpłacić 100 zł, trzeba wysłać kilka takich wiadomości lub skorzystać z pośrednika, który rozbije kwotę na transze. Direct Carrier Billing ma własne limity narzucone przez operatorów sieci: Plus 400 zł, Orange 250 zł, T-Mobile 150 zł, a Play od 50 zł do 600 zł na okres rozliczeniowy. Paysafecard ma własne nominaly voucherów i typowy sufit wpłaty w kasynie około 200 zł, choć same vouchery bywają wyższe.
Dalej omówione są szczegóły każdego z tych kanałów. Po nich następuje przegląd dziesięciu marek, które — według listingów branżowych — są z nimi kojarzone. Wszystkie są markami offshore. Wszystkie oferują kanały, których Total Casino nie oferuje. Każda z nich, zanim przyjmie wpłatę, stawia gracza w sytuacji prawnej, którą polska ustawa hazardowa traktuje inaczej niż grę u krajowego operatora — i ta sytuacja jest opisana w ostatniej sekcji.
SMS Premium i Direct Carrier Billing — prowizja, limity i realna kwota na koncie
SMS Premium — co to jest i jak przepływa pieniądz
SMS Premium to usługa o podwyższonej opłacie, w której gracz wysyła wiadomość tekstową na krótki numer wskazany przez kasyno, a kwota odpowiadająca treści zostaje doliczona do rachunku telefonicznego (abonament) lub pobrana z salda prepaidu. Po stronie kasyna transakcja zostaje zaksięgowana jako depozyt — pomniejszony o to, co z wpłaty zabrali operator telekomunikacyjny i agregator. Gracz nie podaje danych karty ani numeru konta, a jedyną identyfikacją jest numer telefonu, z którego wysłał SMS.
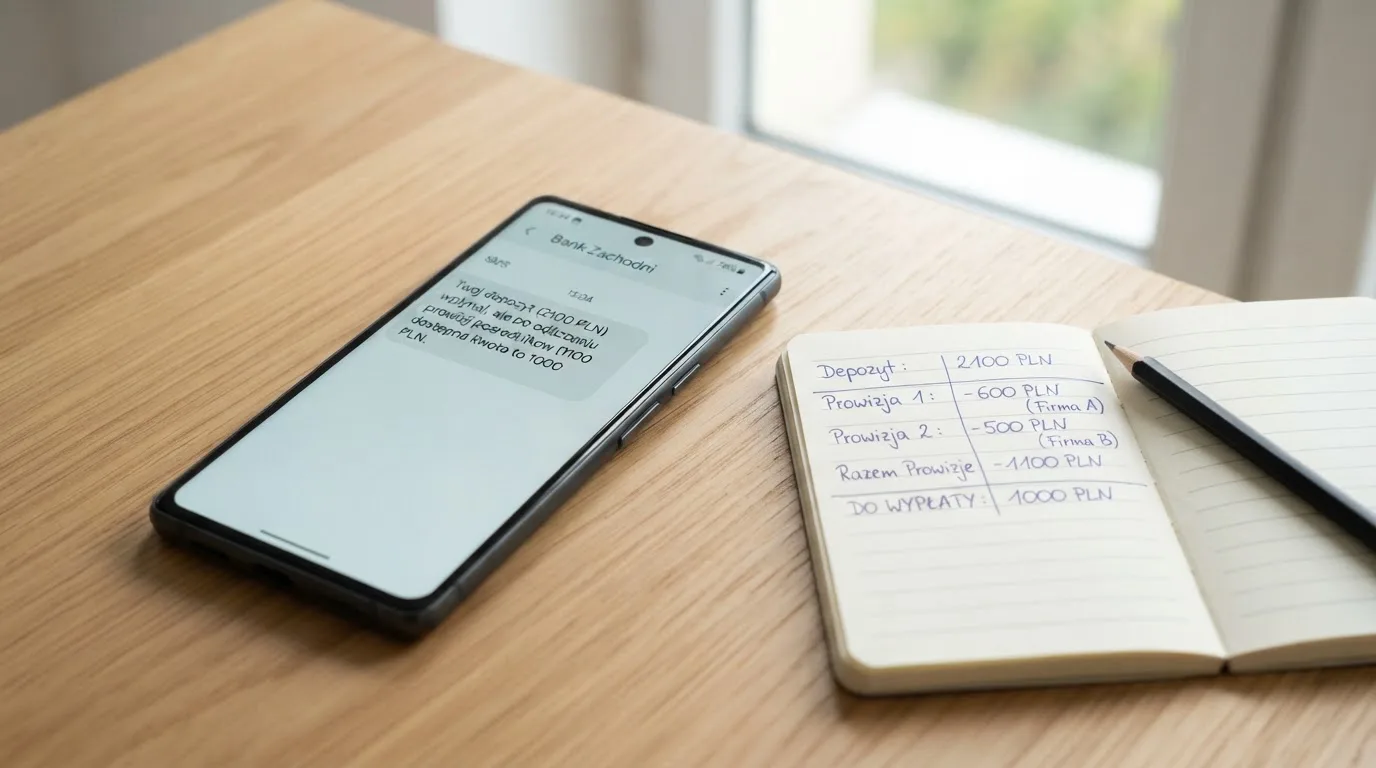
W Polsce pojedynczy SMS Premium ma sztywny limit cenowy: maksymalna kwota netto wynosi 25,00 zł, czyli brutto 30,75 zł. To oznacza, że wpłata powyżej tej kwoty wymaga kilku wiadomości lub obsługi pośrednika, który rozkłada kwotę na transze. Domyślny próg kwotowy dla wszystkich usług o podwyższonej opłacie wynosi 35 zł na okres rozliczeniowy — abonent może wybrać jeden z czterech progów: 0 zł, 35 zł, 100 zł albo 200 zł. Blokada tych usług jest bezpłatna u każdego z czterech operatorów i można ją włączyć w kilku krokach (szczegóły w części Najczęściej zadawane pytania).
Procedura wpłaty wygląda następująco. Gracz w kasjerze kasyna wybiera SMS Premium jako metodę, wpisuje kwotę i swój numer telefonu. Na ten numer przychodzi SMS z krótkiego kodu (na przykład z prośbą o potwierdzenie transakcji). Po wysłaniu odpowiedzi kwota zostaje doliczona do rachunku lub pobrana z prepaidu, a kasyno otrzymuje powiadomienie o autoryzacji. Środki są widoczne na koncie gracza w ciągu kilkudziesięciu sekund, a sam proces wymaga od użytkownika jedynie telefonu. To jest powód, dla którego kanał opisywany jest jako „niskoprogowy” — nie ma tu weryfikacji tożsamości, przelewu ani integracji z bankiem.
Direct Carrier Billing — ten sam efekt, inny mechanizm
Direct Carrier Billing (DCB) robi to samo co SMS Premium, ale bez SMS-a jako nośnika. Gracz podaje numer telefonu w kasjerze kasyna, kasyno wysyła żądanie obciążenia do operatora telekomunikacyjnego, a ten pobiera kwotę z rachunku lub prepaidu i przekazuje ją — pomniejszoną o swoją prowizję — dalej. Dla gracza różnica sprowadza się do braku konieczności ręcznego wysyłania SMS-ów i do tego, że prowizja jest wyraźnie niższa: zamiast 30-55% operator zostawia u siebie 5-10%, a według publicznych cenników agregatora SimPay właściciel serwisu może otrzymać do 70% kwoty w Orange, do 75% w Play, do 75% w Plusie i do 65% w T-Mobile, przy zastrzeżeniu, że stawki są ustalane indywidualnie.
Podaż tego kanału w Polsce się kurczy. Dostawca dpay.pl wprost informuje, że nie przyjmuje nowych wdrożeń Direct Carrier Billing i kieruje do wsparcia wyłącznie obecnych klientów. W skali globalnej płatności telefonem w kasynach obsługuje głównie Boku — mniejszymi graczami są Zimpler, Siru Mobile i Fortumo — ale część kasyn i część krajów blokuje carrier billing dla hazardu, więc dostępność nie jest powszechna. Klasyczne SMS Premium opisuje się jako wypierane przez DCB, który realizuje to samo obciążenie rachunku bez SMS-a jako nośnika i jest tańszy dla płacącego.
Po polskim rynku strona techniczna DCB opiera się na platformach typu Asseco VAMM, współpracujących ze wszystkimi krajowymi operatorami. To wyjaśnia, dlaczego ten kanał, choć tańszy dla gracza, jest mniej powszechny w ofertach kasyn: wymaga głębszej integracji po stronie operatora telekomunikacyjnego, a ci dostawcy — jak dpay.pl — wycofują się z nowych wdrożeń.
Porównanie kanałów płatności
| Metoda | Min./maks. wpłaty | Prowizja | Czas księgowania | Wypłata |
|---|---|---|---|---|
| SMS Premium | 5-200 zł | 30-55% | do 60 s | nie |
| Direct Carrier Billing | 50-600 zł | 5-10% | natychmiast | nie |
| Paysafecard | do ok. 200 zł | 0-3% | natychmiast | nie |
Publiczne zestawienie kosztów kanałów mobilnych w Polsce podaje dla SMS Premium prowizję łączną 30-55% wartości transakcji, dla DCB 5-10%, dla Paysafecard 0-3%, dla MiFinity 1-2%. W tym przedziale mieści się większość transakcji, które gracz wykona w 2026 roku.
Wyliczenie dla SMS Premium przy wpłacie 100 zł wygląda tak: podatek operatora telekomunikacyjnego (VAT i opłata sieci) pochłania około 23 zł, a marża agregatora — około 15-20 zł. Na konto gracza dociera około 55-62 zł, czyli mniej niż dwie trzecie zadeklarowanej kwoty. To jest średnia z publicznego zestawienia dla rynku polskiego w 2026 roku i nie obejmuje sytuacji, w której gracz wybrałby agregatora oferującego lepszą stawkę. Statystyczna średnia, nie gwarancja wyniku pojedynczej wpłaty.
Przy typowej transakcji SMS Premium operator telefonii i agregator zabierają łącznie od 30% do 55% wartości transakcji. To oznacza, że przy wpłacie 100 zł na konto dociera od 45 zł do 70 zł — w zależności od sieci, od pośrednika i od tego, czy gracz jest abonamentem czy użytkownikiem prepaidu. Stawka agregatora zależy od miesięcznego obrotu serwisu: SimPay podaje 51% dla obrotu od 0 zł, 52% od 50 000 zł i 53% od 100 000 zł, co oznacza, że po stronie operatora i agregatora zostaje 47-49% kwoty w najlepszym razie dla serwisu i więcej w typowej sytuacji.
Dla DCB przy tej samej wpłacie 100 zł zostaje około 90-95 zł, czyli prowizja w przedziale 5-10 zł. To jest istotna różnica w porównaniu z SMS Premium — w jednym kanale gracz traci kilkanaście złotych, w drugim kilka złotych z każdej setki. Dla gracza, który wpłaca regularnie, różnica ta kumuluje się w setkach złotych rocznie. Właśnie dlatego branżowe zestawienia opisują DCB jako „tańszy kanał dla płacącego”, a SMS Premium jako „wypierany przez DCB” — z punktu widzenia rachunku prowizja jest tym, co decyduje, nie wygoda.
Limity i czas zaksięgowania — strona sieci i strona kasyna
Limity kwotowe przychodzą z dwóch stron: od operatora telekomunikacyjnego (limity sieci) i od kasyna (limity pojedynczej transakcji i limit wpłat w okresie). Po stronie sieci obowiązują następujące górne pułapy dla jednego numeru MSISDN w jednym okresie rozliczeniowym: Plus 400 zł, Orange 250 zł, T-Mobile 150 zł, a Play od 50 zł do 600 zł w zależności od stażu abonenta w sieci. To są limity twarde, nieprzekraczalne bez zmiany taryfy lub dostawcy.
Po stronie kasyn granice są mniej spójne. Publiczne źródła podają minima od 5 zł do 50 zł i maksima od 50 zł do 200 zł na pojedynczą transakcję — rozstrzygnięcia są rozbieżne i prawdopodobnie zależą od konkretnego brandu i konkretnego pośrednika. Historycznie, w czasach gdy SMS Premium działał jeszcze w Total Casino, pojedyncza wpłata mieściła się w przedziale 10-30 zł.
Czas zaksięgowania jest najkrótszy z możliwych. Środki pojawiają się na koncie natychmiast, najdalej do 60 sekund; w wyjątkowych sytuacjach 5-10 minut. Po 15 minutach kasyno zaleca kontakt z obsługą. Większość opisywanych marek traktuje SMS i DCB jako kanał natychmiastowy — to też jest powód, dla którego gracze wybierają ten kanał zamiast czekać na przelew bankowy.
Sufit pojedynczej transakcji jest powiązany z limitem sieci i limitem kasyna. W praktyce obowiązuje niższy z tych dwóch — jeśli kasyno pozwala na 200 zł, a sieć zezwala na 150 zł w danym okresie, gracz nie wpłaci więcej niż 150 zł. To wyjaśnia, dlaczego SMS Premium nie nadaje się do jednorazowych dużych wpłat: limity są tak skonstruowane, że z definicji prowadzą do wielu małych transakcji, z których każda zabiera swoją prowizję.
Wypłata tą drogą nie istnieje
SMS Premium i DCB są kanałami jednokierunkowymi: służą wyłącznie do depozytów, nigdy do wypłat. Wygraną trzeba odebrać inną metodą — kartą, przelewem bankowym, e-portfelem lub kryptowalutą. To oznacza, że gracz, który wpłacił przez telefon, na etapie wypłaty staje przed tym samym wyborem, co gracz wpłacający BLIK-iem albo przelewem, ale bez uproszczenia „wyślę SMS, odbiorę SMS”. Wybór kanału wpłaty jest więc jednocześnie wyborem momentu, w którym gracz będzie musiał przejść na inny kanał.
To z kolei oznacza, że gracz wpłacający przez telefon musi podać kasynu dane wypłaty (konto bankowe, portfel, karta) przy pierwszej wypłacie — czyli te dane, których sam kanał wpłaty nie wymagał. Kasyno weryfikuje tożsamość przy wypłacie (KYC), nawet jeśli przy wpłacie nie robiło tego wcale. Dla gracza oznacza to dodatkowy krok, którego SMS Premium nie komunikuje w swoim marketingu.
Wyłączenie z ustawy o usługach płatniczych — co art. 6 pkt 12 mówi o kasynie
Art. 6 pkt 12 ustawy o usługach płatniczych wyłącza spod tej ustawy transakcje przedsiębiorcy telekomunikacyjnego doliczane do należności za usługi telekomunikacyjne, ale tylko wtedy, gdy służą nabyciu treści cyfrowych lub usług głosowych albo — przy użyciu urządzenia elektronicznego — zbiórkom publicznym lub zakupowi biletów komunikacyjnych, parkingowych i wstępu na imprezy artystyczne, rozrywkowe lub sportowe. Ustawodawca nałożył też limity kwotowe: pojedyncza transakcja nie może przekroczyć równowartości 50 euro, a suma miesięczna — równowartości 300 euro, przeliczanych po średnim kursie NBP z 31 października roku poprzedniego.
Żadne ze źródeł znalezionych w przeglądzie dla tej kwestii nie stwierdza, że depozyt do kasyna mieści się w katalogu „treści cyfrowe lub usługi głosowe” z art. 6 pkt 12. To nie potwierdza, że operator obsługujący taką wpłatę pozostaje poza reżimem ustawy — wręcz przeciwnie, nie potwierdza, że mu podlega, ale też nie potwierdza wyłączenia. Kwestia pozostaje otwarta, a z punktu widzenia gracza oznacza to, że kanał działa w szarej przestrzeni regulacyjnej — nie dlatego, że jest zakazany wprost, ale dlatego, że jego status wobec ustawy o usługach płatniczych nie został rozstrzygnięty.
Dodatkowy kontekst: podmioty z polskim pozwoleniem rzadko oferują SMS Premium ze względu na wymogi przeciwdziałania praniu pieniędzy i trudność jednoznacznej identyfikacji płatnika. To jest powód, dla którego Total Casino — jedyne legalne kasyno online w Polsce — w ogóle wycofało tę metodę. Operator z polską licencją nie jest w stanie spełnić wymogów AML dla kanału, w którym tożsamość płatnika sprowadza się do numeru telefonu.
Paysafecard jako voucher — kod PIN zamiast konta bankowego
Paysafecard działa inaczej niż SMS Premium i DCB: nie obciąża rachunku telefonicznego i nie wymaga autoryzacji przez sieć komórkową. Gracz kupuje voucher — kartę przedpłaconą — w punkcie stacjonarnym (sklep convenience, stacja benzynowa, kiosk) albo online, otrzymuje 16-cyfrowy kod PIN i wpisuje go w kasjerze kasyna, autoryzując wpłatę. Żadne dane bankowe ani dane karty płatniczej nie są udostępniane kasynu — kanał jest anonimowy do momentu, w którym kasyno poprosi o weryfikację tożsamości przy wypłacie.
Prowizja po stronie gracza jest najniższa z trzech kanałów omawianych w tym przeglądzie: 0-3% wartości transakcji według publicznego zestawienia kosztów dla rynku polskiego w 2026 roku. Dla gracza, który przy SMS Premium traci kilkanaście złotych z każdej setki, przy Paysafecard ta strata spada do kilku złotych — lub do zera, jeśli kasyno nie dolicza opłaty za wpłatę tym kanałem. To jest argument, który listingi poświęcone temu kanałowi podają na pierwszym miejscu, i który w kontekście tej strony ma kluczowe znaczenie: różnica między 55 zł a 100 zł na koncie przy każdej wpłacie to jest różnica między budżetem, który się kurczy, a budżetem, który się nie kurczy.
Cena taniości to niski limit pojedynczej wpłaty. Kasyna akceptujące Paysafecard rzadko przetwarzają depozyt powyżej 200 zł w jednej transakcji, choć same vouchery są dostępne w wyższych nominałach. To oznacza, że przy pierwszej wpłacie Paysafecard jest wygodna, ale przy większych kwotach gracz musi wpłacać wielokrotnie lub uzupełnić saldo innym kanałem. Wypłata tą samą drogą nie istnieje — wygraną trzeba odebrać przelewem, e-portfelem lub w kryptowalucie.
Każdy kod PIN jest jednorazowy — po użyciu w kasynie nie można go ponownie zastosować. To zamyka drogę do oszustw „na voucher” znanych z rynków zachodnich, ale oznacza też, że kod musi być wpisany w całości, bez błędów, przy pierwszym użyciu. Błąd w jednej cyfrze oznacza odrzucenie transakcji. To jest cecha wspólna z SMS Premium: kanały niskoprogowe są wygodne dla gracza, ale nie wybaczają pomyłek.
Dla mniejszych kwot, regularnych doładowań i sytuacji, w których gracz nie chce ujawniać danych bankowych — Paysafecard jest najsensowniejszym z trzech omawianych kanałów. Nie jest kanałem dla gracza, który wpłaca powyżej 200 zł za jednym razem, ale w swoim przedziale kosztuje ułamek tego, co kosztuje SMS Premium. Tam, gdzie SMS Premium jest „wisienką na torcie” w kasjerze (opis z polskiego rynku dla 2026 roku), Paysafecard jest opcją dla kogoś, kto chce tej samej wygody, ale za ułamek prowizji.
10 kasyn z płatnością telefonem — przegląd marek offshore
Wszystkie marki w tej sekcji łączy jedno: są operatorami offshore bez polskiej licencji, działającymi na licencjach Curaçao Gaming Authority lub Malta Gaming Authority. Wszystkie oferują kanały płatności, których jedyne legalne kasyno online w Polsce (Total Casino) nie oferuje. Różni je to, jak dobrze ich powiązanie z konkretnym kanałem — SMS Premium, Direct Carrier Billing lub Paysafecard — zostało publicznie udokumentowane w certyfikacie regulatora, w dokumentach operatora lub w branżowych listingach dla tego tematu.
Tabela poniżej zestawia trzy kanały omawiane w tym przeglądzie pod kątem pięciu parametrów, które decydują o tym, czy kanał jest użyteczny dla gracza. To nie jest ranking — każdy z tych kanałów odpowiada na inny problem, a różnice w liczbach wynikają z ich konstrukcji, nie z jakości oferty któregokolwiek z nich.
Porównanie trzech kanałów wpłaty w liczbach
| Kanał wpłaty | Min./maks. pojedynczej wpłaty | Prowizja pośrednika | Czas zaksięgowania | Wypłata tym kanałem |
|---|---|---|---|---|
| SMS Premium | 5-200 zł (wg źródeł, historycznie w Total Casino 10-30 zł) | 30-55% łącznie (operator + agregator) | do 60 s, wyjątkowo 5-10 min | nie |
| Direct Carrier Billing | 50-600 zł / okres rozliczeniowy (zależnie od sieci) | 5-10% | natychmiast | nie |
| Paysafecard | do ok. 200 zł | 0-3% | natychmiast | nie |
Vavada — Direct Carrier Billing i SMS Premium w dwóch niezależnych listingach
Vavada to marka prowadzona przez Vavada B.V. (numer 143168) na licencji Curaçao OGL/2024/252/0153, wydanej 9 grudnia 2024 r. Status Active w dniu odczytu 16 września 2026 r. Certyfikat operacyjny CGA potwierdza domenę Vavada.com, a para spółka–numer zgadza się z pozycją 415 w rejestrze CGA z 21 maja 2026 r. Żadna z tych liczb nie jest licencją polską — w Polsce marka nie jest legalnym kasynem.
W kontekście kanału Vavada pojawia się w dwóch polskich listingach dla płatności telefonem. Pierwszy (Bonusbezdepozytu.org) wymienia markę obok Direct Carrier Billing i Premium SMS z oznaczeniem 18+ i KYC przy wypłacie. Drugi (Kasynaonlinepolskie.com) podaje 20 zł jako minimalną wpłatę dla kanałów sąsiadujących z SMS. Dwa niezależne źródła plus potwierdzenie u regulatora — w tej części listy to najsolidniejszy zestaw danych dla tematu strony.
Dla gracza, który chce korzystać z płatności telefonem i jest świadomy, że marka nie jest licencjonowana w Polsce, Vavada jest punktem wyjścia do dalszej weryfikacji. Nie dlatego, że jest lepsza od pozostałych, ale dlatego, że jest najpełniej udokumentowana w tym konkretnym obszarze tematycznym.
Vulkan Vegas — nazwa potwierdzona tylko w dokumentach operatora
Vulkan Vegas to marka prowadzona przez Whitebox B.V. (numer 155412) na licencji Curaçao OGL/2024/822/0338, z płatnościami przypisanymi do spółki Whitebox CY Limited (HE 419583) z Limassol. Numer licencji i numer rejestrowy zgadzają się z pozycją 299 w rejestrze CGA. Domena Vulkan Vegas jest potwierdzona w dokumentach operatora — regulamin T&C podaje spółkę, numer, adres i licencję — ale sam certyfikat operacyjny CGA dla tej domeny nie został znaleziony. Próba otwarcia certyfikatu z wyszukiwarki zwraca stronę „Not Found” na cert.cga.cw, a strona operatora zwraca kod 403 dla połączeń spoza dozwolonych regionów.
W kontekście płatności telefonem Vulkan Vegas pojawia się w polskich listingach (Kasyno-sms-polska.com.pl wymienia markę przy 20 zł minimum wpłaty, a pl.polskiesloty.com podaje „V.Vegas” jako wariant nazwy w sekcji SMS-deposit). To są jedyne publiczne potwierdzenia powiązania marki z kanałem — sam operator w dostępnych dokumentach nie wymienia SMS Premium ani DCB.
Ta sama spółka (Whitebox B.V.) ma za to ważny certyfikat dla domeny ICE Casino. Dla gracza to jest nazwa rozpoznawalna w Polsce, z minimalną wpłatą zgodną z resztą listy, ale z luką po stronie dokumentacji u regulatora.
Lemon Casino — minimum wpłaty 20 zł i certyfikat CGA potwierdzony
Lemon Casino to marka prowadzona przez Orange Entertainment B.V. (numer 158249) na licencji Curaçao OGL/2024/1111/0488, wydanej 18 września 2025 r. Status Active w dniu odczytu 16 września 2026 r. Certyfikat operacyjny CGA potwierdza licencję Lemon Casino, a ten sam identyfikator certyfikatu operatora podaje tę samą spółkę, numer, adres Korporaalweg 10 i licencję. W rejestrze CGA ze stanem na 21 maja 2026 r. licencja figuruje na pozycji 39 z terminem do 18 września 2026 r.
W kontekście kanału Lemon Casino pojawia się w jednym polskim listingu (Kasyno-sms-polska.com.pl) przy 20 zł minimalnej wpłaty. To jest skromniejsza baza niż Vavada czy Mostbet, ale spójna z tym, co mówi regulator: certyfikat jest, domena potwierdzona, nazwa pojawia się w zestawieniach metod płatności. Mniej materiału o samym kanale, ale materiał czysty — żadnego znacznika „Not Found” ani 403.
Mostbet — SMS Premium widoczne u pośredników, licencja aktywna
Mostbet to marka prowadzona przez Bizbon N.V. (numer 141081) na licencji Curaçao OGL/2024/597/0249, wydanej 23 września 2025 r. Licencja jest aktywna. Para spółka–numer zgadza się z pozycją 336 w rejestrze CGA. W Polsce ta licencja nie uprawnia do prowadzenia kasyna online.
Mostbet pojawia się w polskich zestawieniach marek kojarzonych z wpłatami SMS (Esportnow.pl podaje markę, a branżowe serwisy utrzymują tę samą listę). Gęstość listingu zgadza się z potwierdzeniem u regulatora — to jest spójność, której kilka innych pozycji na tej liście nie oferuje. Nie ma tu nic, czego inne pozycje nie mają, ale też nie ma żadnego znaczącego zastrzeżenia po stronie dokumentacji.
ICE Casino — ta sama spółka co Vulkan Vegas
ICE Casino to marka prowadzona przez WhiteBox B.V. (numer 155412) na licencji Curaçao OGL/2024/822/0338 — tej samej, pod którą działa Vulkan Vegas. Status Active w dniu odczytu 16 września 2026 r. Certyfikat operacyjny CGA potwierdza domenę ICE Casino i identyczną parę spółka–numer, co potwierdza, że obie marki obsługuje ten sam podmiot, choć pod różnymi brandami.
W kontekście płatności telefonem ICE Casino pojawia się w polskim zestawieniu (pl.polskiesloty.com) w sekcji marek kojarzonych z kanałem SMS i pokrewnymi. To jedno źródło, ale jest spójne z tym, jak listingi opisują całą rodzinę marek WhiteBox B.V. — oferta kanału podróżuje z operatorem, nie z pojedynczą marką.
Dla gracza to jest przede wszystkim informacja o wspólnym operatorze. Kto wybiera ICE Casino, korzysta z tej samej infrastruktury płatności co gracz Vulkan Vegas — i ta sama prowizja SMS będzie go obowiązywać w obu przypadkach.
Verde Casino — minimum wpłaty zgodne z resztą listy
Verde Casino to marka prowadzona przez Wiraon B.V. (numer 146886) na licencji Curaçao OGL/2024/686/0183, wydanej 14 kwietnia 2025 r. Licencja jest aktywna. Ta sama spółka ma osobny certyfikat dla domeny Maggico.casino, co nie czyni tej drugiej domeny adresem Verde Casino. W Polsce ta licencja nie uprawnia do prowadzenia kasyna online.
W kontekście kanału Verde Casino pojawia się w jednym polskim zestawieniu (pl.polskiesloty.com) obok innych marek kojarzonych z płatnością SMS. Nie ma dodatkowych danych liczbowych dla tej marki w listingu. Pozycja o przeciętnym profilu: regulator potwierdza domenę, listing potwierdza markę, brak tych dodatkowych detali (KYC, limity), które wyróżniałyby ją na tle reszty.
NV Casino — czysta dokumentacja, brak listingu dla kanału
NV Casino to marka prowadzona przez Nixxe B.V. (numer 147116) na licencji Curaçao OGL/2024/1363/0705, wydanej 14 kwietnia 2025 r. Licencja jest aktywna. Regulamin marki w indeksie wyszukiwarki potwierdza spółkę oraz powiązaną spółkę z Cypru (Kaurum Limited, HE 387933). Para spółka–numer zgadza się z pozycją 297 w rejestrze CGA.
Analiza dostępności dla NV Casino wskazuje, że marka ma aktywny certyfikat u regulatora, ale żadne źródło nie wiąże jej z wpłatami SMS czy Direct Carrier Billing. To jest luka w materiale, nie zaprzeczenie. Traktowanie jej jako kasyna z płatnością SMS wymagałoby weryfikacji po stronie operatora.
Bison Casino — certyfikat nieosiągalny u regulatora, potwierdzenie tylko u operatora
Bison Casino to marka, której certyfikat nie został potwierdzony u regulatora. Link do certyfikatu na stronie operatora zwraca błąd, że witryny nie ma w rejestrze albo ma błędne dane identyfikacyjne. Wyszukiwanie certyfikatów w indeksie nie dało wyniku dla tej marki. Jedynym potwierdzeniem są dokumenty operatora, które podają spółkę Betelgeuse Entertainment B.V., numer 161954, adres Korporaalweg 10 i licencję OGL/2024/1062/0475. Te dane zgadzają się z pozycją 338 w rejestrze CGA z adnotacją o trwającej ocenie.
W przypadku Bison Casino sytuacja wygląda podobnie: brak powiązania z kanałami wpłat przy jednoczesnym problemie z certyfikacją u regulatora. To pozycja z małą pewnością dokumentacyjną na tej liście — licencja istnieje w rejestrze, ale certyfikat dla marki jest nieosiągalny.
Energy Casino — jedyna licencja MGA na liście, brak listingu dla kanału
Energy Casino to marka prowadzona przez Probe Investments Limited (numer rejestrowy C51749) na licencji Malta Gaming Authority MGA/B2C/224/2012, wydanej 1 sierpnia 2018 r. Pieczęć MGA wymienia jako jedyny zatwierdzony adres Energy Casino przy statusie Licensed. To jest jedyna marka na tej liście z licencją MGA zamiast CGA, i jedyna z licencją sprzed 2024 roku.
Warto zwrócić uwagę, że żadne źródło znalezione w tym przeglądzie nie wiąże Energy Casino z wpłatami SMS Premium ani Direct Carrier Billing. Status w Polsce pozostaje ten sam co dla pozostałych marek: licencja MGA nie jest licencją polską. Wyróżnia ją jurysdykcja regulatora — MGA jest uznawana w wielu rynkach UE, co dla polskiego gracza nie zmienia statusu prawnego, ale zmienia to, kto czyta regulamin i kto egzekwuje spory. To jest detal zauważalny w segmencie, gdzie wszystkie inne marki to Curaçao.
Slottica — podobna luka co NV Casino, inna spółka i domena
Slottica to marka prowadzona przez Atlantic Management B.V. (numer 139089) na licencji Curaçao OGL/2024/1060/0472, wydanej 12 sierpnia 2025 r. Licencja jest aktywna. Para spółka–numer zgadza się z danymi w rejestrze CGA. Ta sama spółka ma osobny certyfikat dla domeny Viks.com, co nie czyni tej drugiej marki tożsamą ze Slotticą. W Polsce ta licencja nie uprawnia do prowadzenia kasyna online.
Dodatkowo żadne źródło znalezione w tym przeglądzie nie wiąże Slottiki z wpłatami SMS Premium ani Direct Carrier Billing. To jest ta sama luka informacyjna co w NV Casino: regulator potwierdza markę, ale publiczne listingi dla tematu milczą. Przypisanie jej do grupy kasyn z płatnością SMS wymagałoby osobnej weryfikacji u operatora.
Najpełniejsze publiczne pokrycie dla tematu mają Vavada i Mostbet (po dwa niezależne źródła plus regulator), najczystszy profil dokumentacyjny ma Lemon Casino (jeden listing, ale regulator bez zastrzeżeń), a ICE Casino i Vulkan Vegas dzielą operatora, co oznacza wspólną infrastrukturę płatności. Cztery pozycje bez publicznego potwierdzenia dla kanału (NV Casino, Bison Casino, Energy Casino, Slottica) to nie jest ich słabość jako kasyn — to jest luka w materiale, która wymaga osobnej weryfikacji po stronie operatora. Bison Casino dodatkowo wyróżnia się brakiem certyfikatu CGA dla swojej domeny.
Legalność kasyna z płatnością telefonem w Polsce
Monopol państwowy i konsekwencje dla marki
Polska jest rynkiem monopolu państwowego na kasyno online. Ustawa o grach hazardowych rezerwuje organizację gier hazardowych w internecie dla podmiotu, który posiada odpowiednie zezwolenie — a to zezwolenie, w przypadku kasyna online, posiada wyłącznie Totalizator Sportowy sp. z o.o., spółka Skarbu Państwa prowadząca Total Casino. Totalizator figuruje w KRS pod numerem 0000007411, ma siedzibę w Warszawie przy ul. Targowej 25 i kapitał zakładowy 279 142 000 zł. Żadna prywatna marka — w tym wszystkie dziesięć wymienionych w poprzedniej sekcji — nie posiada polskiej licencji na kasyno online. Licencje Curaçao i Malta, którymi te marki się legitymują, są licencjami zagranicznymi i w polskim porządku prawnym nie zmieniają statusu tych marek.
Dla marki zagranicznej konsekwencje są dwojakie. Po pierwsze, domena figuruje w Rejestrze Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą (prowadzonym przez Ministerstwo Finansów pod adresem hazard.mf.gov.pl), co oznacza blokadę na poziomie ISP i obowiązek dostawców płatności zaprzestania obsługi tej domeny w ciągu 30 dni. Po drugie, marka może podlegać sankcji KAS do 250 000 zł za uchylanie się od obowiązków związanych z rejestrem. Mechanizm działa od 1 kwietnia 2017 r. i obejmuje cztery organy kontroli: Ministerstwo Finansów, Krajową Administrację Skarbową, Urząd Komunikacji Elektronicznej i Komisję Nadzoru Finansowego.
Branżowe analizy rynku stwierdzają wprost, że nie istnieje kasyno online z płatnością SMS działające w pełnej zgodzie z ustawą hazardową, i odwołują to do monopolu Totalizatora Sportowego. To tłumaczy, dlaczego wszystkie marki z kanałem SMS na polskim rynku są markami offshore, a nie markami licencjonowanymi w kraju.
Odpowiedzialność gracza — art. 29a ust. 2 i sankcje administracyjne
W odróżnieniu od wielu innych rynków UE, Polska czyni samo uczestnictwo w nielegalnym hazardzie internetowym czynnością zabronioną dla gracza. Art. 29a ust. 2 ustawy o grach hazardowych zabrania uczestniczenia w grach hazardowych organizowanych w internecie poza monopolem państwowym lub bez wymaganego zezwolenia. Sankcje przewidziane przez kodeks karny skarbowy obejmują grzywnę do 120 stawek dziennych (art. 107 § 2 w zw. z art. 109 kks), a obok niej — karę administracyjną z art. 89 ustawy o grach hazardowych równą 100% uzyskanej wygranej.
To nie jest fikcja prawna. Realizacja tych przepisów zależy od decyzji organów ścigania i od okoliczności konkretnej sprawy — nie ma publicznych danych o systematycznym karaniu polskich graczy za udział w nielegalnym hazardzie — ale przepisy obowiązują, a polski gracz, który wpłaca do marki z licencją Curaçao lub Malta, uczestniczy w grze hazardowej zorganizowanej poza polskim monopolem. To jest fakt prawny, niezależnie od tego, jak często jest egzekwowany w praktyce.
Dla tej kwestii art. 6 pkt 12 ustawy o usługach płatniczych zawiera wyłączenie dla wąskiego katalogu transakcji (treści cyfrowe, usługi głosowe, zbiórki publiczne, bilety), a kasyno nie zostało w znalezionych źródłach potwierdzone jako mieszczące się w tym katalogu. Kanał działa więc w szarej przestrzeni regulacyjnej — nie dlatego, że jest zakazany wprost, ale dlatego, że jego status wobec ustawy o usługach płatniczych nie został rozstrzygnięty.
Rejestr domen i blokady od strony płatności
Rejestr Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą prowadzony jest przez Ministerstwo Finansów od 1 kwietnia 2017 r. Znajdują się w nim domeny, wobec których stwierdzono naruszenie art. 15f ustawy hazardowej — czyli oferowanie gier hazardowych niezgodnie z ustawą. Dostawcy usług płatniczych muszą zaprzestać obsługi domen z rejestru w ciągu 30 dni od ich wpisania, a operatorzy telekomunikacyjni muszą uniemożliwić dostęp do tych domen. Mechanizm jest stosowany aktywnie — raport Warsaw Enterprise Institute z 24 lipca 2026 r. wskazuje, że mimo blokady szara strefa kasyn online stanowi około 40% rynku, a obroty tego segmentu w 2025 roku wyniosły 73,7 mld zł przy ponad 3 milionach polskich użytkowników. Blokada domen nie wyczerpuje problemu.
To wyjaśnia, dlaczego ten temat — płatność telefonem w kasynie — ma sens tylko w segmencie offshore: legalna alternatywa (Total Casino) tego kanału nie oferuje, a oferujące go marki są z definicji objęte rejestrem lub potencjalnie objęte. To nie jest luka, którą gracz może wykorzystać, ale raczej struktura rynku, którą musi zrozumieć przed wyborem marki.
BLIK blokuje od 1 września 2026 — SMS Premium i DCB bez analogicznego mechanizmu
Od 1 września 2026 r. system BLIK automatycznie sprawdza domenę powiązaną z transakcją i jeśli figuruje ona w Rejestrze Domen, płatność nie trafia do autoryzacji. Rozwiązanie wprowadził Polski Standard Płatności za zgodą Prezesa NBP i obejmuje ono transakcje krajowe oraz zagraniczne. To jest najbardziej konkretna blokada na poziomie kanału płatności, jaka dotyczy polskiego gracza.
Dla SMS Premium i Direct Carrier Billing analogiczny mechanizm nie istnieje. Żadne ze źródeł znalezionych w tym przeglądzie nie opisuje sprawdzania domeny przy tych kanałach w chwili autoryzacji płatności. Operator telekomunikacyjny, który obsługuje SMS Premium lub DCB, nie ma dostępu do Rejestru Domen w taki sposób, w jaki ma go Polski Standard Płatności. Innymi słowy: jeśli gracz wpłaca do marki offshore przez telefon, ma mniejszą ochronę po stronie samego mechanizmu płatności niż gracz wpłacający BLIK-iem. Blokada domeny po stronie ISP nadal działa, ale blokada w chwili autoryzacji transakcji — już nie.
Najczęściej zadawane pytania
Total Casino i wpłata SMS — czy to w ogóle działa?
Total Casino — jedyne legalne kasyno online w Polsce — nie przyjmuje wpłat przez SMS Premium ani DCB. Oficjalny blog wymienia tylko BLIK, przelew i kartę. Dwie niezależne recenzje potwierdzają, że kanał SMS został wycofany z powodu niskich limitów, braku wypłat tą drogą i zmian w regulacjach finansowych.
Ile realnie zostanie z wpłaty 100 zł przez SMS Premium?
Przy wpłacie 100 zł przez SMS Premium podatek operatora pochłania około 23 zł, a marża agregatora — 15-20 zł. Na saldo gracza trafia około 55-62 zł. To jest średnia z wielu transakcji dla rynku polskiego w 2026 roku, nie gwarancja wyniku pojedynczej wpłaty i nie obejmuje sytuacji, w której gracz wybrałby lepszego pośrednika.
Czy mogę wypłacić wygranę tym samym kanałem?
Nie. SMS Premium i Direct Carrier Billing są kanałami jednokierunkowymi — służą wyłącznie do wpłaty depozytu, nigdy do wypłaty wygranej. Wygraną trzeba odebrać przelewem bankowym, e-portfelem, kartą lub w kryptowalucie. To samo dotyczy Paysafecard — jej 16-cyfrowy kod PIN działa tylko do wpłaty. Gracz wpłacający telefonem na etapie wypłaty przechodzi więc na inny kanał.
Czy granie w kasynie offshore jest legalne dla polskiego gracza?
Nie. Art. 29a ust. 2 ustawy o grach hazardowych zabrania polskim graczom uczestniczenia w grach hazardowych organizowanych w internecie poza monopolem państwowym. Choć brak publicznych danych o systematycznym karaniu za sam udział, przepisy obowiązują. Grożą: grzywna do 120 stawek dziennych (art. 107 § 2 i art. 109 kks) oraz kara administracyjna do 100% uzyskanej wygranej (art. 89 ustawy).
Jak zablokować SMS Premium na swoim numerze?
Blokada SMS Premium jest bezpłatna u każdego z czterech operatorów. W Play: SMS „KONIEC” lub „STOP” na numer 6000. W Plusie: „START BLOKADA” na numer 8888. W Orange: kod 1014*1# albo SMS „LIMIT” na numer 80603. W T-Mobile: panel „Usługi > Bezpieczeństwo i blokady”. Domyślny próg kwotowy wynosi 35 zł na okres rozliczeniowy.
Przygotowane przez redakcję „Sloty Na Pieniądze”.